Simule parcela, entrada, juros e total pago no financiamento de carro elétrico. Entenda CET e compare propostas de bancos.
Financiamento de carro elétrico exige comparar mais que a taxa anunciada. Entrada, prazo, tarifas, seguros e o Custo Efetivo Total (CET) determinam quanto o veículo realmente custará. Use o simulador para estimar parcela, juros e total pago antes de pedir propostas aos bancos.
Resposta direta: não existe uma taxa única para carro elétrico. Ela muda conforme banco, renda, score, entrada, prazo, veículo e relacionamento. Compare propostas com o mesmo valor financiado e prazo; depois escolha o menor CET, não apenas a menor parcela.
Simulador de financiamento de carro elétrico
R$ 0,00
Estimativa pela Tabela Price. Não inclui IOF, tarifa de cadastro, registro, seguros ou outros encargos do CET. Não é proposta de crédito.
Como comparar propostas sem cair na parcela barata
- Defina o mesmo preço, entrada e prazo para todos os bancos.
- Peça a taxa mensal, a taxa anual e o CET anual por escrito.
- Compare valor da parcela, soma das parcelas e total com a entrada.
- Confira tarifas, IOF, seguro prestamista e serviços agregados.
- Verifique se há desconto por débito automático e se ele exige pacote bancário.
O banco deve informar o CET antes da contratação. Ele reúne juros e despesas obrigatórias da operação, permitindo uma comparação mais justa entre propostas.
Taxa mensal, taxa anual e CET: qual usar?
A taxa mensal ajuda a simular a parcela. A taxa anual efetiva mostra o efeito dos juros compostos. Já o CET inclui custos adicionais obrigatórios. Duas propostas com a mesma taxa podem ter CETs diferentes; por isso, o CET é o principal número para decidir.
BV, Santander e Bradesco financiam carro elétrico?
Sim. BV, Santander, Bradesco e outros bancos financiam veículos sujeitos às próprias políticas de crédito. Condições divulgadas como “a partir de” não são garantidas para todo cliente. Consulte os canais oficiais e compare propostas no mesmo dia, pois campanhas e taxas mudam.
Qual entrada dar?
Entrada maior reduz o saldo financiado, a parcela e os juros totais. Uma referência prática é testar 20%, 30% e 40% no simulador. Preserve também uma reserva para documentação, seguro, carregador residencial e emergências; não use todo o caixa apenas para diminuir a prestação.
Financiamento sem entrada vale a pena?
Financiar 100% pode facilitar a compra, mas aumenta parcela, juros e risco de dever mais que o valor de revenda do carro nos primeiros anos. Veja os critérios e cenários no guia de financiamento de carro elétrico sem entrada.
Prazo de 48, 60 ou 72 meses?
Prazo longo baixa a parcela, mas normalmente eleva o custo total. Compare primeiro 36 e 48 meses. Use 60 ou 72 somente quando a prestação curta não couber com margem no orçamento e o CET continuar competitivo. Evite uma parcela que dependa de renda variável para ser paga.
Carro elétrico financiado pode compensar?
A economia de energia e manutenção ajuda no orçamento, mas não apaga juros altos. Some prestação, seguro, IPVA, energia e manutenção e compare com seu carro atual. A calculadora de custo total e a análise elétrico ou gasolina ajudam nessa conta.
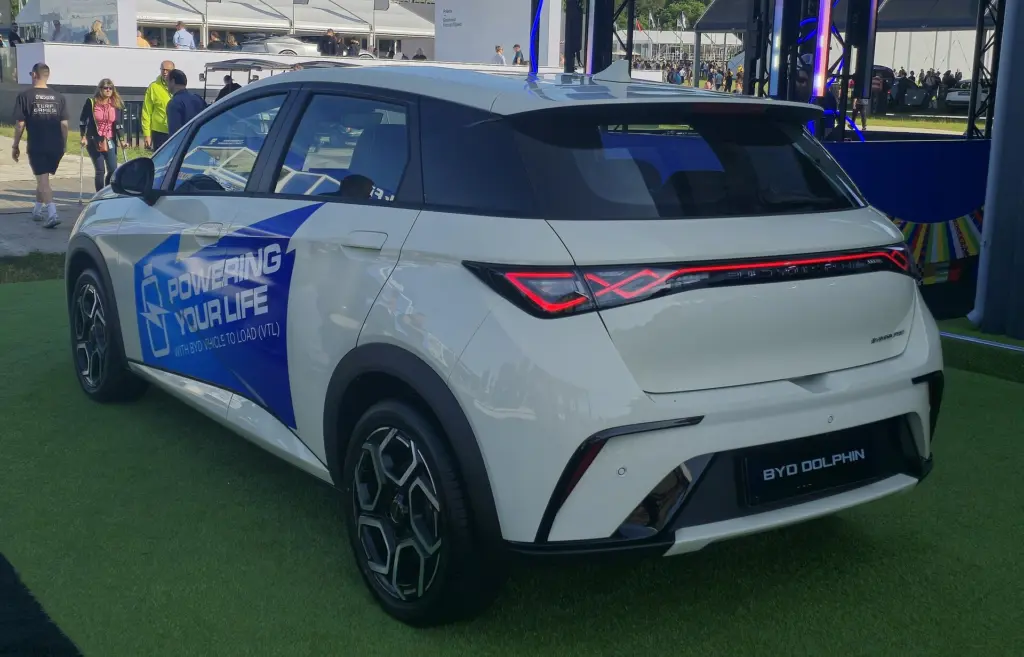
Exemplo: parcela do BYD Dolphin
Preço e campanhas mudam. Para não prometer uma condição inexistente, use o preço atual como base e teste entrada, taxa e prazo reais da sua proposta. Montamos cenários editáveis no guia de parcela do BYD Dolphin.
Antes de assinar
- Confirme preço à vista e preço financiado do veículo.
- Leia o CET e o total a pagar no contrato.
- Recuse seguros e serviços opcionais que não deseja.
- Cheque regras de antecipação e quitação das parcelas.
- Compare o valor do carro na FIPE e no mercado de usados.
Perguntas frequentes
Qual banco tem a menor taxa para carro elétrico?
Não há vencedor universal. A taxa depende do perfil e da campanha vigente. Faça simulações equivalentes e compare o CET.
É possível financiar carro elétrico sem entrada?
Pode ser possível após análise de crédito e conforme idade e valor do veículo, mas o custo e a parcela tendem a ser maiores.
Qual parcela cabe no orçamento?
Considere todas as dívidas e despesas do carro, não só a prestação. Deixe folga para variação de renda, seguro e imprevistos.
Leia tambem: